


Poistenie pohľadávok pre veľké či stredné spoločnosti
Pri stredných a veľkých spoločnostiach predstavujú obchodné pohľadávky často významnú časť firemných financií. Faktúry s dlhšou splatnosťou, vysoké objemy dodávok, opakovaní odberatelia alebo zahraničný obchod môžu vytvárať tlak na cash flow. Stačí, aby jeden významný odberateľ prestal platiť načas, dostal sa do platobnej neschopnosti alebo sa omeškal s úhradou väčšieho objemu faktúr, a problém sa môže rýchlo preniesť do prevádzky, nákupu, výroby aj plánovania ďalšieho rastu.
Poistenie pohľadávok je riešenie pre spoločnosti, ktoré predávajú tovar alebo služby na faktúru a chcú znížiť riziko, že za dodaný výkon nedostanú zaplatené.
V bežnej situácii pomáha chrániť firmu pred finančnými stratami z neuhradených pohľadávok z obchodného styku. Pri štandardnom kreditnom poistení ide najmä o riziká, ako je platobná neschopnosť odberateľa, dlhodobé omeškanie s platbou alebo pri medzinárodnom obchode aj vybrané politické riziká podľa dojednaných podmienok poistnej zmluvy.
Pre veľké a stredné firmy nejde iba o „poistenie faktúr“. Správne nastavené poistenie pohľadávok je súčasťou riadenia kreditného rizika. Pomáha preverovať odberateľov, nastavovať obchodné limity, sledovať vývoj platobnej disciplíny a prijímať obchodné rozhodnutia s väčšou istotou.
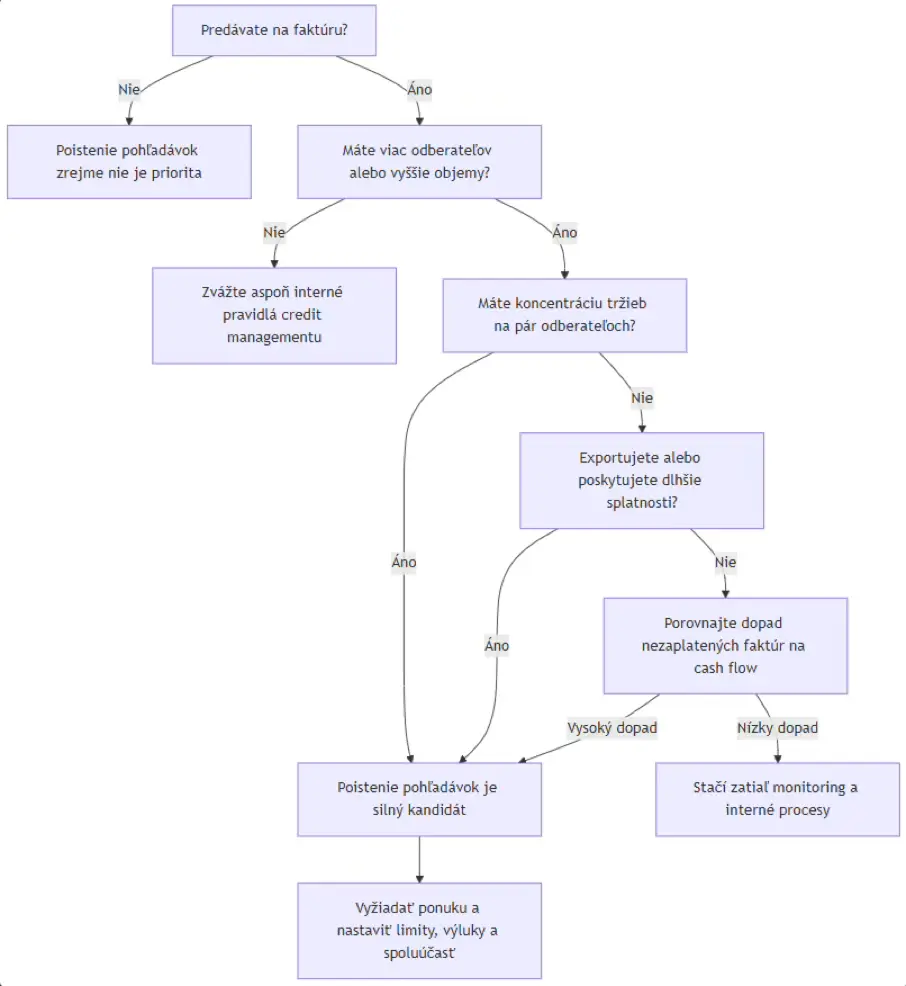
Pre koho je poistenie pohľadávok vhodné?
Poistenie pohľadávok je vhodné najmä pre firmy, ktoré obchodujú v B2B segmente a poskytujú svojim odberateľom splatnosť faktúr. Najčastejšie ho využívajú výrobné spoločnosti, veľkoobchody, distribučné firmy, exportéri, dodávatelia komponentov, potravinárske spoločnosti, technologické firmy alebo spoločnosti s vyššou koncentráciou pohľadávok u niekoľkých veľkých odberateľov.
Zmysel dáva najmä vtedy, ak:
-
dodávate tovar alebo služby na faktúru,
-
máte významnú časť obratu viazanú v pohľadávkach,
-
spolupracujete s veľkými odberateľmi s dlhšími splatnosťami,
-
vstupujete na nové trhy alebo získavate nových obchodných partnerov,
-
exportujete do zahraničia,
-
máte jedného alebo niekoľko odberateľov, ktorých výpadok by citeľne zasiahol cash flow,
-
chcete mať lepšiu kontrolu nad kreditným rizikom v obchodnom oddelení.
Pri menších firmách môže byť problémom jedna nezaplatená faktúra. Pri stredných a veľkých spoločnostiach býva riziko rozsiahlejšie: výpadok významného odberateľa môže ovplyvniť zásoby, úverové rámce, výrobný plán, mzdy, dodávateľské záväzky aj investície. Práve preto sa poistenie pohľadávok pri väčších firmách nerieši iba ako poistný produkt, ale ako nástroj finančnej stability.
Aké riziká môže poistenie pohľadávok kryť?
Rozsah krytia závisí od konkrétnej poisťovne, typu zmluvy a dohodnutých podmienok. Vo všeobecnosti môže poistenie pohľadávok kryť najmä situácie, keď odberateľ neuhradí faktúru z dôvodu platobnej neschopnosti, konkurzu, reštrukturalizácie alebo dlhodobého omeškania s platbou.
Pri zahraničnom obchode môže byť súčasťou riešenia aj krytie vybraných politických rizík. Ide napríklad o situácie, keď platbu ovplyvnia obmedzenia prevodu meny, zásahy štátu, exportné alebo importné obmedzenia, politické nepokoje alebo iné udalosti mimo kontroly dodávateľa a odberateľa. Takéto krytie však nie je automatické a vždy závisí od dojednania konkrétnej poistnej zmluvy.
Dôležité je povedať aj to, čo poistenie pohľadávok zvyčajne nerieši. Nie je náhradou za kvalitné obchodné zmluvy, interné schvaľovanie odberateľov ani vymáhanie sporných faktúr. Ak odberateľ odmieta platiť pre reklamáciu, spor o kvalitu dodávky alebo nejasné zmluvné podmienky, poisťovňa bude posudzovať situáciu inak ako pri čistom platobnom zlyhaní. Preto je pri veľkých a stredných spoločnostiach dôležité nastaviť nielen poistnú zmluvu, ale aj interné procesy práce s pohľadávkami.
Ako funguje poistenie pohľadávok v praxi?
Základom je analýza odberateľského portfólia. Poisťovňa alebo sprostredkovateľ posudzuje, s akými odberateľmi firma obchoduje, v akých objemoch, v akých krajinách, s akými splatnosťami a akú má firma históriu platobných problémov.
Následne sa pre jednotlivých odberateľov alebo skupiny odberateľov nastavujú kreditné limity. Kreditný limit určuje maximálnu výšku krytia voči konkrétnemu odberateľovi. Ak firma obchoduje v rámci schváleného limitu a splní podmienky poistnej zmluvy, má v prípade poistnej udalosti nárok na poistné plnenie podľa dohodnutého rozsahu krytia.
Pri obchodovaní teda firma nepoužíva poistenie až v momente, keď problém vznikne. Dôležitá je aj preventívna funkcia. Poistenie pohľadávok často zahŕňa priebežné sledovanie bonity odberateľov, upozornenia na zhoršenie rizika a podporu pri nastavovaní bezpečnejších obchodných podmienok. Veľké poisťovne v oblasti trade credit insurance uvádzajú ako súčasť procesu preverovanie odberateľov, nastavovanie kreditných limitov a priebežné rozhodovanie o tom, komu a v akej výške poskytovať obchodný úver.
Ak odberateľ prestane platiť, postupuje sa podľa poistných podmienok. Firma musí dodržať lehoty na hlásenie omeškania, poskytnúť dokumentáciu k pohľadávke a spolupracovať pri riešení prípadu. Podľa typu zmluvy môže byť súčasťou procesu aj inkaso alebo vymáhanie pohľadávky.
Poistenie pohľadávok ako súčasť riadenia podnikateľských rizík
Poistenie pohľadávok by nemalo stáť izolovane. V ideálnom prípade je súčasťou širšieho nastavenia poistenia podnikateľských rizík. Firma môže popri pohľadávkach riešiť aj poistenie majetku, poistenie profesijnej zodpovednosti za škodu, poistenie kybernetických rizík, prepravných rizík alebo technických rizík.
Cordata už v rámci poistenia podnikateľov uvádza viacero oblastí, ktoré môžu spolu tvoriť komplexnú ochranu firmy.
Výhodou spolupráce so skúseným poistným sprostredkovateľom je to, že firma nemusí porovnávať iba cenu poistného. Dôležité je nastavenie limitov, výluk, spoluúčasti, hlásenia omeškania, povinností pri poistnej udalosti a reálnej použiteľnosti zmluvy. Práve tieto detaily rozhodujú o tom, či poistenie pomôže v momente, keď vznikne skutočný problém.
Chráňte cash flow pred nezaplatenými faktúrami
Ak vaša firma predáva na faktúru, rastie, exportuje alebo pracuje s vyššími splatnosťami, poistenie pohľadávok už nie je okrajová téma, ale súčasť finančnej stability.
Nechajte si pripraviť nezáväzný návrh, v ktorom uvidíte odporúčaný rozsah krytia, základné výluky, spoluúčasť aj to, aký dopad by malo nezaplatenie väčšej faktúry na váš cash flow.